Riset per 24 Oktober 2026. Acuan pasar: penutupan Jumat, 23 Oktober. Proyeksi: 26–30 Oktober 2026.
Ada dua kalimat yang perlu dibaca bersamaan. MSCI belum memutuskan Indonesia menjadi Standalone Market. Namun, menganggap ancaman itu cuma gertakan juga keliru. Pengumuman 15 Oktober membuka konsultasi dengan arah perubahan yang serius, sementara harga saham sudah menyesuaikan risiko sebelum keputusan akhirnya keluar. [1]
Pada Jumat, 16 Oktober, IHSG jatuh 11,57% ke sekitar 5.185. Sepekan kemudian indeks ditutup di 5.439,258, naik 4,90% dibanding penutupan Jumat sebelumnya. Pasar sempat jatuh lagi pada Senin sebelum pulih. Jadi cerita yang akurat tidak berhenti pada kehancuran satu hari, tetapi juga tidak mengubah empat hari penguatan menjadi bukti bahwa persoalannya selesai. [20][24]
Di balik pertengkaran tentang harga diri negara, ada persoalan yang sangat konkret: siapa sebenarnya menguasai saham, berapa banyak yang sungguh tersedia untuk dibeli, apakah harga terbentuk secara wajar, dan seberapa mahal investor harus membayar ketika ingin keluar. Artikel ini memeriksa persoalan tersebut melalui dokumen resmi, data perdagangan, wawancara yang sudah dipublikasikan, serta hitungan yang dapat diulang pembaca.
1. Status sebenarnya: konsultasi berjalan, keputusan akhir belum ada
MSCI mengusulkan perpindahan indeks Indonesia dari Emerging Market langsung ke Standalone Market. Alasannya mencakup ketertutupan kepemilikan dan dugaan perdagangan terkoordinasi. Menurut rilis tersebut, masukan pelaku pasar menilai kategori Frontier tidak mencerminkan kedalaman masalah. MSCI menyatakan kecenderungan melanjutkan usulan, kecuali konsultasi menghasilkan bukti perbaikan material yang layak mengubah penilaian. [1]
| Hal yang sering tercampur | Status per 24 Oktober | Implikasi yang tepat |
|---|---|---|
| Indonesia sudah menjadi Standalone | Belum diputuskan | Hindari judul yang menyatakan penurunan sudah final |
| Batas masukan konsultasi | 30 April 2027 | Masih ada waktu menyampaikan bukti perbaikan |
| Keputusan final | Paling lambat 30 Juni 2027 | Ini batas pengumuman keputusan, bukan otomatis tanggal implementasi |
| Semua saham Indonesia dilarang dibeli | Tidak demikian | Mandat dana dan keputusan masing-masing investor tetap berbeda |
Tiga tanggal memiliki fungsi berbeda: pengumuman usulan, keputusan akhir, dan pelaksanaan perubahan. Menyatukannya membuat pembaca mengira seluruh dana wajib pergi pada satu hari tertentu. Jadwal implementasi harus diperiksa pada keputusan lanjutan; artikel ini tidak mengarang tanggalnya. [1][5]
Konsultasi juga bukan alasan untuk santai. Dalam pasar, risiko yang belum terjadi tetap bisa memengaruhi harga hari ini. Pembeli meminta harga lebih rendah jika ada kemungkinan kelak ia menjual kepada kumpulan pembeli yang lebih sempit. Penjual pun dapat mengurangi posisi sebelum aturan baru efektif. Itu penjelasan mekanisme, bukan bukti bahwa setiap transaksi sejak 16 Oktober merupakan transaksi paksa dana indeks.
2. Mengapa klasifikasi sebuah perusahaan bisa mengguncang bursa negara?
MSCI menyusun indeks dan kerangka klasifikasi yang dipakai dalam produk investasi. Indeks merupakan acuan; asetnya dipegang kendaraan investasi dan para pemodal. Perbedaan ini mendasar. MSCI tidak perlu memiliki semua saham Indonesia untuk membuat perubahan metodenya berdampak pada permintaan saham. Metodologi menghubungkan klasifikasi pasar dengan kelayakan masuk ke berbagai indeks gabungan. [5]
Bayangkan manajer investasi diberi mandat mengikuti daftar tertentu. Ketika sebuah pasar keluar dari daftar, keputusan pengelola tidak sebebas investor pribadi yang bisa berkata, “Saya tetap suka perusahaannya.” Sebagian dana harus menyesuaikan portofolio agar tetap sesuai mandat. Dana aktif mungkin memiliki ruang lebih luas, tetapi kebebasannya tetap ditentukan dokumen produk dan batas risiko.
Karena itu, ukuran ekonomi nasional dan kemudahan berinvestasi di bursa menjawab pertanyaan berbeda. Perusahaan bisa menjual barang lebih banyak, mencetak laba, dan tetap memiliki struktur kepemilikan yang sulit diperiksa. Sebaliknya, pasar yang transparan tetap bisa mengalami resesi dan harga saham turun. Pertumbuhan ekonomi tidak menghapus kebutuhan memeriksa kualitas perdagangan.
Istilah Standalone juga jangan diterjemahkan sebagai vonis bahwa suatu negara tidak mempunyai ekonomi, atau seluruh sahamnya menjadi tidak bernilai. Dalam konteks ini, persoalannya adalah kedudukan indeks pasar dalam kelompok indeks MSCI. Status tersebut dapat mempersempit jalur alokasi dana tertentu tanpa menghentikan aktivitas perusahaan atau seluruh perdagangan saham. Penilaian penyedia indeks lain tetap harus diperiksa sendiri. [5][16]
Pengaruh MSCI besar karena banyak keputusan investasi menggunakan acuan yang sama. Besar pengaruhnya bukan berarti setiap penilaiannya kebal kritik. Yang perlu dituntut adalah konsistensi metode, alasan yang bisa diperiksa, dan ukuran perbaikan yang cukup jelas. Menyerang identitas lembaganya tidak menjawab pertanyaan itu; menerima semua pernyataannya tanpa pemeriksaan juga tidak membantu.
3. Kronologi: masalah ini sudah diperingatkan sejak Januari
Pada 27 Januari 2026, MSCI mengumumkan hasil konsultasi free float. Dokumen itu menyebut persoalan kepemilikan, kekhawatiran perdagangan terkoordinasi, dan kebutuhan informasi lebih rinci. Freeze diberlakukan, disertai kemungkinan mengurangi bobot atau mengonsultasikan perpindahan ke Frontier jika kemajuan tidak memadai. Jadi, Oktober bukan awal keluhan. [2]
| Waktu | Peristiwa yang dapat ditelusuri | Mengapa penting |
|---|---|---|
| 27 Januari 2026 | Freeze tertentu dan peringatan kemungkinan Frontier | Masalah transparansi sudah dikenali sejak awal tahun [2] |
| 20 April | MSCI mengakui reformasi yang diumumkan; evaluasi efektivitas berlanjut | Pengumuman kebijakan belum identik dengan penerimaan hasilnya [3] |
| Juni | Review aksesibilitas menurunkan penilaian Information Flow Indonesia | Persoalan informasi masuk ke penilaian formal [4] |
| 15 Oktober | Konsultasi usulan Standalone diluncurkan | Eskalasi dari pembatasan indeks menuju klasifikasi pasar [1] |
| 16–23 Oktober | Kejatuhan tajam, penurunan lanjutan, lalu pemulihan | Harga menyesuaikan risiko sebelum keputusan final [24][27][28] |
| 21–23 Oktober | Pidato Presiden, penyerahan sanksi, dan penjelasan reformasi | Respons politik dan penegakan hukum berjalan bersamaan [8][9][14] |
| 2 November | Perubahan kriteria IHSG dijadwalkan efektif | Berbeda dari jadwal keputusan MSCI [11][12] |
Ada satu rincian waktu yang layak ditanyakan kepada MSCI. Rilis Oktober mengingatkan bahwa pada Juni mereka menyebut kemungkinan konsultasi jika kemajuan belum cukup menjelang review November. Konsultasi ternyata dibuka 15 Oktober. Ini alasan meminta penjelasan mengenai informasi atau perkembangan yang mendasari percepatan penilaian, bukan dasar menyimpulkan adanya operasi rahasia. [1]
Kronologi juga membatasi klaim pemerintah. Sebuah reformasi bisa memang baru mulai beroperasi, tetapi masalahnya sendiri bukan baru muncul kemarin. Evaluasi yang adil harus mencatat kapan aturan diumumkan, kapan data pertama tersedia, berapa siklus pelaporan sudah berjalan, dan kapan investor dapat menguji manfaatnya. Empat tanggal itu belum tentu sama.
4. Free float: saham yang tercatat belum tentu semuanya tersedia
Free float membantu membedakan seluruh saham perusahaan dari porsi yang dianggap tersedia bagi investor publik. Dalam konstruksi indeks internasional, penyesuaian juga memperhatikan keterbatasan kepemilikan asing dan perlakuan kepemilikan strategis. FIF merupakan faktor yang digunakan MSCI untuk merepresentasikan bagian yang dapat diinvestasikan investor internasional. Rumus di bawah sengaja disederhanakan untuk menjelaskan mekanisme, bukan menggantikan seluruh metodologi. [5]

Ambil perusahaan rekaan dengan 10 miliar saham, harga Rp1.000, dan kapitalisasi penuh Rp10 triliun. Jika faktor yang dipakai 20%, kapitalisasi investabel sederhananya Rp2 triliun. Jika pemeriksaan menunjukkan faktor yang layak hanya 10%, nilainya menjadi Rp1 triliun, meskipun harga dan jumlah saham perusahaan belum berubah. Ini ilustrasi matematika, bukan hasil penilaian terhadap emiten tertentu.
Dari sini terlihat mengapa sengketa free float bukan urusan administrasi kecil. Bobot indeks menentukan berapa besar eksposur yang perlu dibangun pengikut indeks. Jika saham yang tampak tersebar sebenarnya dikuasai pihak yang saling terkait, pengelola bisa membutuhkan saham yang sulit ditemukan dalam jumlah memadai. Membeli sedikit mungkin mudah; membeli atau menjual posisi besar tanpa menggerakkan harga dapat jauh lebih sulit.
Jumlah rekening juga tidak otomatis menyelesaikan persoalan. Seratus nama bisa berarti seratus pemodal mandiri, tetapi bisa pula ada hubungan kendali yang perlu diperiksa. Penentuan hubungan itu membutuhkan bukti, bukan dugaan berdasarkan nama keluarga atau bentuk grafik. Di sinilah data pemilik manfaat, hubungan afiliasi, dan perilaku transaksi harus dibaca bersama.
Publik perlu hati-hati dengan kata “gorengan”. Harga naik cepat, pemegang saham terkonsentrasi, atau perusahaan masuk daftar pengawasan tidak dengan sendirinya membuktikan tindak pidana. Tuduhan manipulasi harus dikaitkan pada temuan otoritas atau proses hukum yang relevan. Analisis risiko likuiditas tetap dapat dilakukan tanpa menghakimi setiap emiten yang berfluktuasi.
Paket reformasi yang perlu diuji juga harus disebut secara konkret. MSCI pada April mengakui pengumuman keterbukaan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, kerangka HSC, dan peta jalan free float minimum 15%. Ketua OJK kemudian menyebut klasifikasi menjadi 39 tipe investor. Statusnya perlu dibedakan: ambang pelaporan, kategori data, pemantauan konsentrasi, dan peta jalan minimum float menjalankan fungsi yang berbeda. [3][8]
| Instrumen reformasi | Yang dibantu | Pertanyaan implementasi |
|---|---|---|
| Keterbukaan di atas 1% | Memperluas saham yang kepemilikannya terlihat | Apakah hubungan pengendali dapat ditelusuri, termasuk melalui beberapa entitas? |
| Kategori investor lebih rinci | Memperbaiki pembacaan jenis pemegang saham | Apakah kategorinya akurat, konsisten, dan tepat waktu? |
| Pelaporan HSC | Mengidentifikasi konsentrasi tinggi | Apakah perubahan status dan dasar penetapannya dapat diperiksa? |
| Peta jalan minimum 15% | Mendorong ketersediaan saham publik | Apakah pelaksanaannya menghasilkan saham yang sungguh tersedia secara independen? |
Kolom pertanyaan merupakan uji analitis redaksi, bukan temuan bahwa seluruh instrumen tersebut gagal. Memecah kepemilikan ke rekening lebih kecil, misalnya, secara konsep berbeda dari memperluas pemilik ekonomi yang independen. Karena itu, mengejar rasio formal saja belum menjawab seluruh kebutuhan informasi.
5. Perdagangan terkoordinasi: volume ramai bisa memberi kesan yang salah
Dalam review Juni, MSCI menjelaskan bahwa ketertutupan kepemilikan dan indikasi koordinasi transaksi menyulitkan penilaian free float serta keandalan harga untuk membangun dan mereplikasi portofolio. Persoalan tersebut menjadi alasan penurunan penilaian Information Flow. Ini penilaian aksesibilitas pasar; jangan diubah menjadi putusan pidana terhadap semua pelaku bursa. [4]
Mengapa koordinasi menjadi perhatian? Secara konseptual, transaksi antara rekening yang tidak independen bisa menciptakan kesan permintaan, likuiditas, atau pembentukan harga yang berbeda dari keadaan sebenarnya. Investor yang hanya melihat volume dapat mengira tersedia cukup pembeli dan penjual independen. Saat ingin keluar, kedalaman yang ia harapkan belum tentu ada. Penjelasan ini adalah mekanisme risiko, bukan tuduhan terhadap transaksi tertentu.
Perbedaannya dapat dirasakan oleh investor kecil dan besar dengan cara yang berbeda. Order kecil mungkin terisi sehingga saham terasa likuid. Pengelola yang perlu mengeksekusi posisi ratusan kali lebih besar menghadapi biaya pergerakan harga yang lebih berat. Keberhasilan satu orang menjual beberapa lot tidak membuktikan sebuah pasar dapat menampung perubahan portofolio institusi besar.
Data pemegang saham lebih rinci membantu menelusuri masalah tersebut. Namun, data yang makin banyak belum tentu makin berguna jika terlambat, sulit dihubungkan antarrekening, atau tidak membedakan kepemilikan ekonomis dari nama pencatat. Ukuran keberhasilan seharusnya mencakup apakah pihak independen dapat menguji konsentrasi secara konsisten, bukan sekadar berapa halaman laporan yang dipublikasikan.
6. Freeze MSCI tidak sama dengan membekukan seluruh rebalancing
Ketentuan yang ditegaskan kembali pada April menghentikan kenaikan FIF dan NOS, penambahan ke indeks IMI, serta perpindahan ke segmen ukuran yang lebih besar. Kata “kenaikan” penting: jangan menyederhanakannya menjadi semua penyesuaian pasti berhenti. Penghapusan saham yang diidentifikasi melalui kerangka HSC dan penggunaan data kepemilikan 1% untuk penyesuaian tertentu tetap dimungkinkan. [3]
| Komponen | Perlakuan dalam pengumuman | Kesalahan pembacaan yang perlu dihindari |
|---|---|---|
| FIF dan NOS | Kenaikannya dibekukan | Bukan janji bobot dan nilai investasi selalu tetap |
| Penambahan IMI | Tidak dilakukan | Bukan berarti saham baru dilarang diperdagangkan di BEI |
| Perpindahan ukuran | Migrasi ke segmen lebih besar tidak dilakukan | Tidak menjamin suatu saham kebal dari perubahan lain |
| HSC dan informasi 1% | Penghapusan dan penyesuaian tertentu tetap dimungkinkan | Freeze tidak menghentikan seluruh mekanisme pengurangan risiko |
Asimetrinya jelas: jalur yang bisa memperbesar keterwakilan dibatasi, sementara sejumlah jalur penyesuaian risiko tetap terbuka. Implikasinya bagi strategi “beli karena sebentar lagi masuk MSCI” jauh berbeda dari strategi membeli bisnis karena arus kasnya. Investor perlu tahu tesis mana yang sebenarnya ia pegang.
NOS pada pembahasan ini adalah jumlah saham yang diimplementasikan dalam perhitungan indeks. Pembatasan MSCI tersebut bukan larangan umum bagi perusahaan Indonesia menerbitkan saham atau menjalankan seluruh aksi korporasi. Perusahaan dan penyusun indeks mempunyai kewenangan yang berbeda. [3]
Bobot relatif pun dapat berubah ketika harga saham bergerak atau saham lain dalam kelompok indeks berubah. Karena itu, kalimat “FIF dibekukan” tidak boleh diterjemahkan menjadi “porsi Indonesia dalam semua portofolio tidak bisa berubah”. Faktor saham, harga pasar, denominasi valuta, dan komposisi kelompok pembanding merupakan hal yang berbeda.
7. Siapa yang terdampak? Snapshot sembilan saham memberi petunjuk
Data MSCI Indonesia Index per 30 September mencatat sembilan konstituen. Empat bank—BBCA, BBRI, BMRI, dan BBNI—berbobot gabungan 71,71%. Ini snapshot indeks large dan mid cap tersebut, bukan seluruh saham BEI atau seluruh aset investor asing. Tanggalnya mendahului konsultasi Oktober. [6]

Implikasi analitisnya: gangguan permintaan terhadap kelompok indeks ini dapat terasa pada saham yang justru dikenal luas dan diperdagangkan banyak orang. Tidak tepat menganggap semua dampaknya akan berhenti pada saham kecil atau nama yang paling ramai dikritik di media sosial. Pengelola menjual aset yang dimiliki dan bisa dijual, bukan selalu aset yang pertama menimbulkan persoalan.
Inilah salah satu ketidakadilan ekonomi dari masalah tata kelola yang meluas. Emiten dengan informasi relatif baik tetap bisa terkena kenaikan premi risiko negara atau penyesuaian mandat portofolio. Tetapi pengaruhnya tidak seragam. Kebutuhan dana, struktur pemilik, sensitivitas valuta, dan posisi saham dalam indeks berbeda-beda. Label “saham Indonesia” terlalu luas untuk menggambarkan semuanya.
Pembaca juga tidak boleh mengubah bobot bank 71,71% menjadi klaim bahwa 71,71% IHSG terdiri dari empat bank itu. Penyebutnya berbeda. Angka tersebut berada di dalam MSCI Indonesia pada tanggal yang disebutkan. Kesalahan penyebut sering membuat data yang benar menghasilkan kesimpulan yang salah.
8. Berapa dana yang bisa keluar? Mulai dari mandat, bukan angka bombastis
Secara sederhana, alokasi indikatif suatu dana dapat dihitung dari aset kelolaan dikalikan bobot pasar dalam acuannya. Tetapi untuk memperkirakan arus akibat reklasifikasi, dua angka itu belum cukup. Kita harus tahu produk mana yang benar-benar terikat pada indeks tersebut, bagaimana cara mereplikasinya, kapan implementasi, dan berapa posisi yang sudah berubah sebelumnya.

Contoh rekaan: dana Rp100 triliun dengan bobot Indonesia 0,5% memiliki alokasi indikatif Rp500 miliar. Ini bukan estimasi aset produk nyata atau bobot aktual Indonesia. Jika beberapa dana dimasukkan ke perhitungan, kepemilikan tidak boleh dihitung dua kali melalui dana induk dan produk turunannya. Perubahan harga dan kurs juga mengubah nilai tanpa selalu menciptakan transaksi baru.
| Kelompok pemodal | Respons yang mungkin | Yang harus dibuktikan sebelum menghitung arus |
|---|---|---|
| Pengikut indeks secara ketat | Menyesuaikan posisi ketika perubahan efektif | Aset produk, indeks acuan, posisi, dan jadwal |
| Dana aktif dengan batas mandat | Mengurangi, bertahan, atau mengubah alokasi sesuai ketentuan | Batas investasi dan keputusan pengelola |
| Dana khusus Indonesia | Mandatnya bisa berbeda dari dana Emerging global | Dokumen produk; nama indeks saja belum cukup |
| Investor domestik | Dapat mengambil sisi beli atau menjual karena pertimbangan sendiri | Transaksi aktual, bukan asumsi nasionalisme |
Artikel ini tidak memberi angka “pasti keluar sekian miliar dolar”. Data yang dibutuhkan untuk estimasi menyeluruh belum dihimpun dan direkonsiliasi sampai tingkat produk. Menaruh angka besar tanpa membuka aset dasar, bobot, cakupan, dan asumsi akan membuat ketakutan terlihat presisi padahal landasannya rapuh.
Arus juga bisa terjadi sebelum hari implementasi karena investor mengantisipasi perubahan. Sebagian penyesuaian mungkin sudah tercermin dalam harga; sebagian risiko mungkin belum. Tanpa model posisi dan data transaksi yang memadai, kita tidak dapat memastikan berapa persen ancaman telah “priced in”. Frasa itu sebaiknya menjadi hipotesis yang diuji, bukan jawaban otomatis setiap kali harga memantul.
9. Dikeluarkan dari IHSG: memperbaiki alat ukur belum tentu memperbaiki seluruh pasar
BEI menjadwalkan pengecualian saham HSC dari kriteria IHSG mulai 2 November 2026. Jadwal evaluasi reguler juga diubah, dengan penyesuaian insidental ketika status HSC berubah. Metode yang diberitakan tetap berbasis kapitalisasi disesuaikan free float dengan batas bobot 9%. Halaman resmi dan laporan rinci detikFinance saling menguatkan bagian ini. [11][12]
Laporan BNI dan Warta Ekonomi menyebut sekitar 80 saham dalam konteks kebijakan tersebut. Artikel ini menggunakan angka itu sebagai jumlah yang dilaporkan pada periode ini. Redaksi belum mengaudit ulang setiap nama dan perubahan statusnya, sehingga tidak menyajikan daftar yang seolah pasti tetap identik pada 2 November. [13][39]

Ada manfaat yang masuk akal: sebuah indeks pasar dapat menjadi ukuran yang lebih mencerminkan saham dengan ketersediaan publik yang memenuhi kriterianya. Tetapi indeks hanyalah alat ukur. Mengeluarkan saham dari perhitungan tidak otomatis mengubah siapa pemilik akhirnya, memperbaiki keterbukaan perusahaan, atau menyelesaikan dugaan koordinasi transaksi. Perbaikan komposisi dan perbaikan perilaku pasar harus berjalan bersama.
Saham yang keluar dari penghitungan tetap dapat diperdagangkan; ini berbeda dari delisting. [13] Nasib pemegangnya tidak dapat dijawab hanya dengan kabar perubahan indeks. Ia tetap perlu memeriksa likuiditas, kondisi perusahaan, dan aturan lain yang berlaku. Sebaliknya, keluar dari indeks juga tidak menjamin harga akan jatuh dengan besaran tertentu: permintaan investor dan struktur order ikut menentukan.
Jangan pula menganggap menghapus sekitar 18% bobot yang pernah diberitakan berarti IHSG secara mekanis wajib jatuh 18%. Perubahan komposisi memerlukan perlakuan perhitungan indeks; pergerakan harga setelahnya merupakan persoalan lain. Tanpa parameter resmi transisi dan data penyusun, artikel ini tidak menghitung angka penurunan otomatis pada hari efektif.
Ada pekerjaan editorial setelah 2 November: menjelaskan perubahan komposisi agar pembaca tidak membandingkan gerak indeks sebelum dan sesudahnya seolah seluruh saham penyusunnya sama. Kinerja portofolio pribadi dapat makin berbeda dari IHSG jika kepemilikannya banyak berada pada saham yang tidak lagi dihitung. Kenaikan indeks pun tidak otomatis berarti seluruh saham pasar membaik.
10. Angka “16 dari 18” benar konteksnya, tetapi bukan nilai kelulusan 89%
Dalam laporan yang diterbitkan Setneg, Ketua OJK Friderica Widyasari Dewi menyampaikan bahwa 16 dari 18 indikator memberi gambaran positif. Pembacaan tabel review MSCI Juni menunjukkan dua penilaian Indonesia bertanda perlu perbaikan: Information Flow dan liberalisasi pasar valuta asing. Kategori positifnya sendiri mempunyai tingkatan, sehingga menyatukannya menjadi persentase nilai ujian akan menyesatkan. [8][4]

Laporan aksesibilitas menilai pengalaman dan hambatan investasi. Ia bukan rapor sekolah yang otomatis lulus bila mayoritas kotak tidak merah. Secara analitis, satu hambatan yang memengaruhi kemampuan membeli, menilai, atau menjual aset dapat lebih menentukan daripada banyak prosedur yang sudah lancar. Hitungan jumlah indikator perlu dibaca bersama bobot persoalan dalam praktik.
Pernyataan OJK mengenai 74% dari 962 emiten membukukan laba pada kuartal II juga patut dicatat sebagai argumen otoritas tentang fundamental perusahaan. [8] Namun, keuntungan perusahaan tidak membuktikan seluruh sahamnya bebas dari konsentrasi atau setiap transaksi berlangsung wajar. Dua hal tersebut dapat sama-sama benar: banyak bisnis tetap menghasilkan laba, dan tata kelola pasar membutuhkan pembenahan serius.
Sisi lain juga perlu dijaga. Kritik terhadap kualitas pasar tidak membenarkan kesimpulan bahwa seluruh perusahaan Indonesia buruk. Data agregat laba tidak menyelesaikan masalah aksesibilitas, tetapi masalah aksesibilitas pun tidak menghapus seluruh informasi mengenai kinerja bisnis. Analisis yang berguna memisahkan keduanya sebelum menilai bagaimana keduanya saling memengaruhi harga.
11. Denda triliunan: respons nyata yang perlu dibaca sampai rincian perkara
OJK menyatakan menetapkan sanksi pada 16 Oktober dan menyerahkan suratnya pada 21 Oktober. Untuk perkara perdagangan DSSA, rilis menyebut denda Rp1,5 triliun kepada PT SMT. Untuk persoalan informasi pemesan IPO BREN, Rp500 miliar kepada AH Ltd; untuk IPO CUAN, Rp100 miliar kepada TC Pte Ltd. Ada pula sanksi kepada anggota bursa dan individu. Nama pihak mengikuti penyebutan OJK. [14]
Temuan yang dijelaskan regulator menyentuh inti kekhawatiran pasar: manipulasi pada perdagangan DSSA serta pengaburan identitas pemesan yang terkait pengendali pada IPO BREN dan CUAN. Ini temuan dan tindakan administratif OJK. Jangan mengubahnya menjadi kalimat bahwa setiap perusahaan, investor, atau perantara terkait telah dijatuhi putusan pidana berkekuatan hukum tetap. [14]

Rekap lain OJK menyebut sekitar Rp2,52 triliun: denda hasil pemeriksaan Rp2,23 triliun dan denda keterlambatan Rp293,78 miliar, sampai 16 Oktober. Nilai Rp2,1 triliun untuk tiga perkara utama tadi bukan tambahan yang boleh langsung dijumlahkan lagi ke angka rekap tanpa rekonsiliasi. Denda yang dikenakan pun berbeda dari uang yang sudah berhasil ditagih. [15]
| Pertanyaan sesudah pengenaan sanksi | Bukti yang perlu ditelusuri |
|---|---|
| Apakah sanksi dijalankan? | Status pembayaran, pelaksanaan pembekuan, dan tindak lanjut |
| Apakah ada keberatan atau proses hukum? | Dokumen resmi serta perkembangan yang dapat diverifikasi |
| Apakah jaringan pelanggaran berhenti? | Perubahan pola transaksi dan hasil pemeriksaan lanjutan |
| Apakah investor memperoleh pemulihan? | Mekanisme yang benar-benar berlaku; denda tidak otomatis menjadi ganti rugi investor |
Penindakan dapat menjadi sinyal perbaikan sekaligus menunjukkan bahwa persoalan sebelumnya memang serius. Kedua pembacaan itu tidak saling meniadakan. Investor akan menilai apakah penindakan berulang secara konsisten dan memperbaiki perilaku, bukan hanya apakah angka hukumannya cukup besar untuk menjadi judul.
Dari sini, kalimat “tidak ada penegakan sama sekali” perlu diuji terhadap tindakan konkret yang diumumkan. Tetapi pemerintah juga belum dapat memakai satu paket sanksi sebagai bukti seluruh kekhawatiran pasar sudah selesai. Kredibilitas tumbuh dari rangkaian tindakan yang dapat diperiksa, termasuk bagaimana kasus sensitif diperlakukan setelah perhatian publik mulai berkurang.
12. Prabowo berbicara tentang keberanian; investor menunggu bukti operasional
Dalam respons 16 Oktober, OJK menyatakan menghormati pandangan independen MSCI dan berkomitmen meneruskan reformasi. Pernyataan resmi ini perlu dibaca bersama langkah konkret yang kemudian diumumkan, sehingga respons pemerintah tidak direduksi menjadi pidato keras saja. [7]
Transkrip resmi sidang kabinet 21 Oktober mencatat Prabowo menyampaikan, “Saya hanya katakan kepada MSCI, bangsa Indonesia tidak takut siapa pun dan tidak akan gentar.” Kutipan ini ditempatkan sebagai respons politik Presiden, bukan sebagai keputusan teknis mengenai klasifikasi indeks. [9]
| Pihak dan dokumentasi | Posisi yang tercatat | Batas pembacaan |
|---|---|---|
| Presiden Prabowo
|
Menegaskan Indonesia tidak takut dan tidak gentar. [9] | Pernyataan politik; belum mengubah klasifikasi atau ketentuan indeks. |
OJK — Friderica Widyasari Dewi
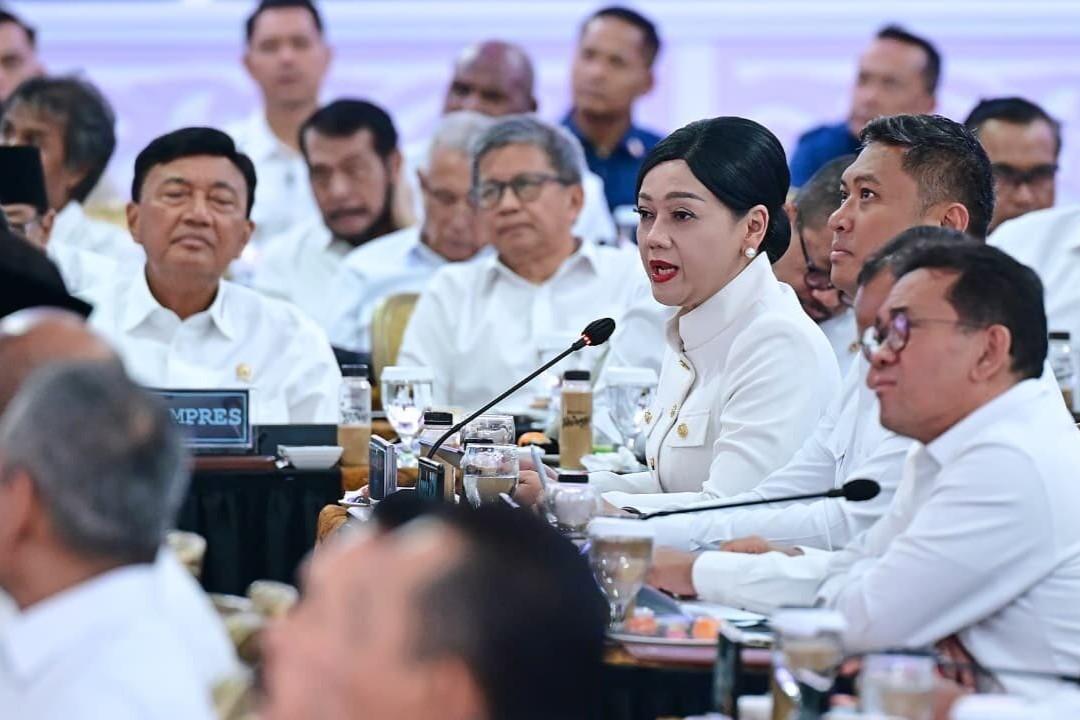 |
Menjelaskan reformasi, indikator aksesibilitas, dan kinerja emiten. [8] | Hasil bisnis dan hasil perbaikan aksesibilitas perlu diperiksa terpisah. |
| MSCI
|
Menekankan metode berbasis aturan serta dialog dengan otoritas. [37] | Foto kantor Toronto merupakan arsip; bukan foto narasumber atau pertemuan Indonesia. |
Menurut laporan Reuters, MSCI merespons dengan menekankan pendekatan metodologi yang transparan dan berbasis aturan serta keterlibatan dengan otoritas dan peserta pasar. Itu respons yang perlu diuji melalui praktik dan dokumen, sebagaimana janji pemerintah juga perlu diuji lewat hasil. [37]
Pernyataan keras bisa membantu pemerintah menunjukkan ketegasan kepada publik. Namun, pengelola dana tetap harus mempertanggungjawabkan bagaimana ia membeli, memegang, dan menjual saham. Keberanian bernegara tidak secara otomatis menyediakan saham yang likuid atau data pemilik manfaat. Sebaliknya, memperbaiki data dan penegakan hukum bukan tanda hilangnya kedaulatan; itu juga melindungi pemodal domestik.
Ketika pasar turun, penjelasan yang hanya mengatakan ekonomi kuat terasa tidak cukup bagi investor yang menanggung kerugian. Ketika pemerintah melakukan penindakan konkret, mengabaikannya juga tidak adil. Standar artikel ini sama untuk kedua sisi: catat apa yang sudah terjadi, apa yang baru dijanjikan, dan bukti apa yang belum tersedia.
13. Pertanyaan sulit untuk MSCI: konsistensi, tenggat, dan pembanding Turki
Pada 15 Oktober yang sama, MSCI mengumumkan freeze untuk Turki dengan perhatian pada koordinasi transaksi serta kepemilikan melalui dana yang terkait perusahaan tertentu. Otoritas Turki disebut telah mengenalkan perlakuan free float baru. MSCI memberi waktu menilai hasilnya dan menyebut kemungkinan langkah lanjutan jika kemajuan belum cukup pada Juni 2027. [10]
Perbandingan itu sah ditanyakan. Mengapa Indonesia sudah masuk konsultasi Standalone, sementara Turki berada pada fase freeze dan penilaian lanjutan? Tetapi kesamaan beberapa istilah tidak membuktikan kedua pasar identik. Indonesia telah menjalani pembatasan sejak Januari; urutan tindakan, cakupan masalah, dan informasi yang diterima investor dapat berbeda. [2][10]
| Yang layak diminta dari MSCI | Mengapa jawabannya membantu |
|---|---|
| Penjelasan perubahan penilaian antara Juni dan Oktober | Memungkinkan publik memeriksa dasar eskalasi |
| Contoh hasil reformasi yang akan dianggap material | Membuat sasaran perbaikan lebih operasional |
| Perbandingan pertimbangan Indonesia dan Turki | Menguji konsistensi tanpa mengasumsikan keadaan keduanya sama |
| Alasan Frontier dinilai tidak memadai bagi Indonesia | Memperjelas hubungan antara hambatan dan kategori yang diusulkan |
| Kejelasan tahapan keputusan dan implementasi | Membantu pelaku pasar mengelola penyesuaian secara tertib |
Dalam rilis publik 15 Oktober, frasa perbaikan material belum dilengkapi ambang kuantitatif yang dapat dipakai pembaca sebagai satu angka kelulusan. [1] Permintaan penjelasan lebih rinci karena itu wajar. Tetapi keterbatasan rincian publik tidak sama dengan bukti bahwa keluhannya palsu. Kritik metodologi harus dibangun dengan pembanding data, bukan dengan mengganti kekosongan informasi menjadi kepastian konspirasi.
Tuduhan bahwa lembaga atau negara tertentu mengendalikan keputusan MSCI memerlukan bukti kendali, komunikasi, dan hubungan sebab-akibat. Memiliki investasi, menyampaikan masukan, atau diuntungkan oleh perubahan harga tidak otomatis membuktikan kendali atas keputusan. Artikel ini tidak menjadikan tuduhan yang belum dibuktikan sebagai penjelasan kejatuhan pasar.
14. Suara ritel: tidak semua orang punya uang tambahan untuk “serok”
Dalam esai Terminal Mojok 17 Oktober, Muhamad Iqbal Haqiqi mengidentifikasi diri sebagai investor ritel dan menceritakan posisi BBCA yang memerah. Ia mengkritik ajakan membeli ketika harga turun dengan pertanyaan, “Mau serok, uangnya dari mana?” Konteksnya adalah keterbatasan dana tambahan ketika portofolio sudah rugi dan kebutuhan hidup tetap berjalan. Ini kesaksian penulis, bukan audit rekening atau survei seluruh investor. [19]
Keberatan itu mengungkap persoalan yang sering luput dari slogan pasar murah. Harga yang turun dapat menciptakan peluang bagi orang yang memiliki likuiditas, waktu, dan kapasitas menanggung risiko. Bagi pemodal yang sudah menggunakan sebagian besar dananya, penurunan justru mengurangi ruang bertindak. Membeli lebih banyak bukan pilihan yang tersedia secara sama bagi semua orang.
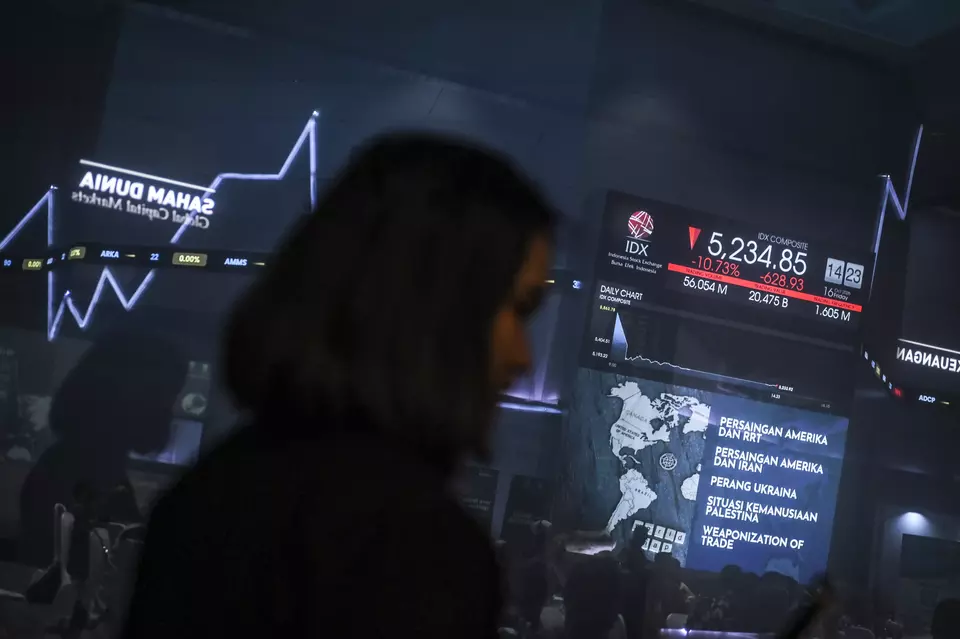
Wawancara Jakarta Globe dengan Toby Limanto dari Recompound memberi sudut berbeda. Ia meminta investor memeriksa kembali alasan memegang saham. Kepemilikan yang bergantung pada harapan masuk indeks perlu dievaluasi berbeda dari kepemilikan berdasarkan bisnis. Ia juga menolak memberi kepastian kapan pasar pulih. Pernyataan itu merupakan pandangan profesional yang diberitakan media, bukan keputusan transaksi yang sudah ia lakukan untuk semua klien. [18]
YEF Advisor, dalam catatan untuk 19 Oktober, memilih pendekatan menunggu stabilisasi, membatasi agresivitas trading, dan menilai fundamental sebelum akumulasi. Catatan itu mempunyai konteks waktu sebelum pemulihan empat sesi terakhir; penyedianya juga menawarkan layanan berbayar. Kita tidak memperlakukannya sebagai suara netral seluruh ritel atau menganggap rekomendasinya sudah membuktikan hasil transaksi. [20]
BRI Danareksa dalam ulasan 19–23 Oktober memasukkan faktor domestik dan global sebagai katalis. Materi itu membantu menunjukkan bahwa pelaku pasar tidak hanya memperhatikan MSCI. Namun, klaim pemasaran tentang tingkat keberhasilan tidak dipakai untuk menetapkan peluang keberhasilan prediksi artikel ini. [21]
Kemarahannya perlu didengar tanpa direkayasa. Artikel ini tidak menempelkan makian anonim dari hasil pencarian, menggabungkan komentar Januari dengan peristiwa Oktober, atau mengklaim satu unggahan mewakili jutaan rekening. Yang tersedia adalah beberapa sikap yang dapat ditelusuri: keberatan terhadap ajakan membeli, evaluasi tesis, dan prioritas menahan risiko. Perbedaan itu lebih berguna daripada membuat ritel tampak bersuara tunggal.
15. Baca ulang harga: rebound 4,90% belum memulihkan penurunan sebelumnya
Tabel berikut memakai penutupan harian. Angka dibulatkan dua desimal untuk keterbacaan; perhitungan pekanan menggunakan angka tiga desimal ketika tersedia. Level intraday dan sesi pertama sengaja tidak dipakai sebagai penutupan. [24][25][26][27][28][29]
| Tanggal | Penutupan IHSG | Perubahan harian sekitar | Sumber pembanding |
|---|---|---|---|
| Kamis, 15 Oktober | 5.863,78 | Acuan sebelum kejatuhan Jumat | Investing [29] |
| Jumat, 16 Oktober | 5.185,11 | −11,57% | BEI / YEF [24][20] |
| Senin, 19 Oktober | 4.996,61 | −3,64% | SINDOnews [28] |
| Selasa, 20 Oktober | 5.278,89 | +5,65% | Katadata [27] |
| Rabu, 21 Oktober | 5.328,36 | +0,94% | YB Sekuritas [26] |
| Kamis, 22 Oktober | 5.387,91 | +1,12% | BNI [13] |
| Jumat, 23 Oktober | 5.439,26 | +0,95% | BEI / YB [24][25] |

Dari Jumat ke Jumat, kenaikannya sekitar 4,90%. Dari penutupan Senin 19 Oktober ke Jumat 23 Oktober, kenaikannya sekitar 8,86%. Dua angka ini sama-sama dapat benar karena titik awalnya berbeda. Menyebut yang kedua sebagai return mingguan standar tanpa menjelaskan titik pembanding akan membesar-besarkan kesan pemulihan.

Dibanding 15 Oktober, penutupan 23 Oktober masih sekitar 7,24% lebih rendah. Untuk kembali dari 5.439,258 ke 5.863,78, dibutuhkan kenaikan sekitar 7,80%. Kenaikan yang dibutuhkan lebih besar daripada persentase penurunan tersisa karena penyebutnya berubah. Ini hitungan harga, bukan prediksi bahwa pemulihan sebesar itu akan terjadi pekan depan.
Pernyataan “terburuk sejak 1998” harus dibatasi pada ukuran yang sedang dibicarakan, yakni besarnya penurunan harian yang dilaporkan dalam pembanding tersebut. Ia tidak membuktikan bahwa struktur perbankan, beban utang, atau keadaan rumah tangga pada 2026 identik dengan 1998. Menggunakan kemiripan satu angka untuk menyatakan seluruh situasi sama adalah lompatan kesimpulan. [20][16]
16. Pasar hijau sambil asing menjual: apa yang sebenarnya terjadi?
Rekap BEI menyebut investor asing jual bersih sekitar Rp1,28 triliun pada Jumat 23 Oktober, dengan kumulatif 2026 sekitar Rp94,87 triliun. IHSG pada hari yang sama justru naik. [24] Dua fakta ini tidak bertentangan. Harga dapat naik walaupun satu kelompok investor menjadi penjual bersih, karena kelompok lain mengambil sisi beli pada harga yang terbentuk.
Namun, angka agregat itu tidak mengidentifikasi pembelinya. Kita tidak bisa langsung menyimpulkan seluruh pembelian dilakukan Danantara, atau ritel sendirian menyelamatkan pasar. Penjelasan yang menunjuk lembaga tertentu memerlukan bukti transaksi atau pengungkapan yang relevan. Kategori domestik juga mencakup lebih banyak pelaku daripada investor individu.
Dalam ulasan 23 Oktober, Pilarmas menghubungkan sentimen dengan reformasi pasar dan ekspektasi investasi Danantara pada emiten BUMN. Perhatikan kata ekspektasi: pandangan tersebut dapat membantu menjelaskan narasi yang beredar, tetapi bukan bukti bahwa jumlah tertentu sudah ditransaksikan. [31]
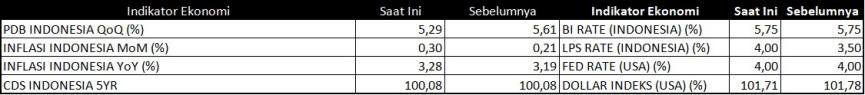
Data BNI untuk 22 Oktober mencatat jual bersih asing saham Rp1,48 triliun dan akumulasi YTD Rp93,58 triliun. [13] Jangan menjumlahkannya dengan angka YTD Jumat, karena angka kumulatif sudah mencakup hari sebelumnya. Selisih pembulatan antarsumber juga perlu diperiksa melalui definisi pasar dan waktu pencatatan, bukan dipaksa sama secara diam-diam.
Ada setidaknya empat besaran yang berbeda: nilai transaksi bruto, jual bersih asing, kapitalisasi pasar, dan arus valuta yang benar-benar direpatriasi. UGM mengingatkan bahwa pada 16 Oktober, jual bersih asing sekitar Rp3,34 triliun di seluruh pasar berbeda dari volume nilai transaksi. [16] Menjual saham di BEI belum otomatis membuktikan uangnya langsung dikonversi dan dibawa ke luar negeri.
Ketika nilai pasar perusahaan menyusut, itu terutama perubahan penilaian harga terhadap saham yang ada. Bukan berarti uang tunai dengan jumlah identik telah meninggalkan rekening bursa. Perbedaan ini penting: angka kerugian kapitalisasi yang sangat besar dapat menggambarkan beratnya koreksi tanpa boleh dipakai sebagai angka capital flight.
17. Kenaikan indeks perlu diperiksa kualitasnya, bukan warnanya saja
Rekap pekanan yang dikutip Jakarta Globe mencatat kapitalisasi pasar pulih dari sekitar Rp9.157 triliun menjadi Rp9.583 triliun dan rata-rata nilai transaksi harian naik dari Rp16,22 triliun ke Rp20,34 triliun. [32] Angka tersebut menunjukkan aktivitas dan penilaian pasar berubah, tetapi tidak memberitahu sendiri apakah pemulihan akan bertahan.
Untuk menilai kualitasnya, pembaca dapat memeriksa keluasan kenaikan, likuiditas pada saham yang dipegang, dan arus dana dengan cakupan yang konsisten. Indeks dapat naik karena sejumlah saham berbobot besar, sementara portofolio lain masih tertinggal. Turnover yang meningkat dapat menyertai pembelian sehat, perpindahan posisi, ataupun perdagangan yang sangat gelisah. Arah kesimpulannya membutuhkan pemeriksaan tambahan.
Ada keterbatasan data yang sengaja tidak ditutupi di sini. Laporan penutupan 23 Oktober yang diakses memuat perbedaan jumlah saham naik dan turun serta nilai transaksi. Karena cakupan dan waktu pengambilan belum berhasil direkonsiliasi, artikel ini tidak memilih satu angka market breadth untuk dijadikan dasar probabilitas ramalan. Data yang tidak seragam tidak seharusnya menghasilkan kesimpulan yang sangat pasti.
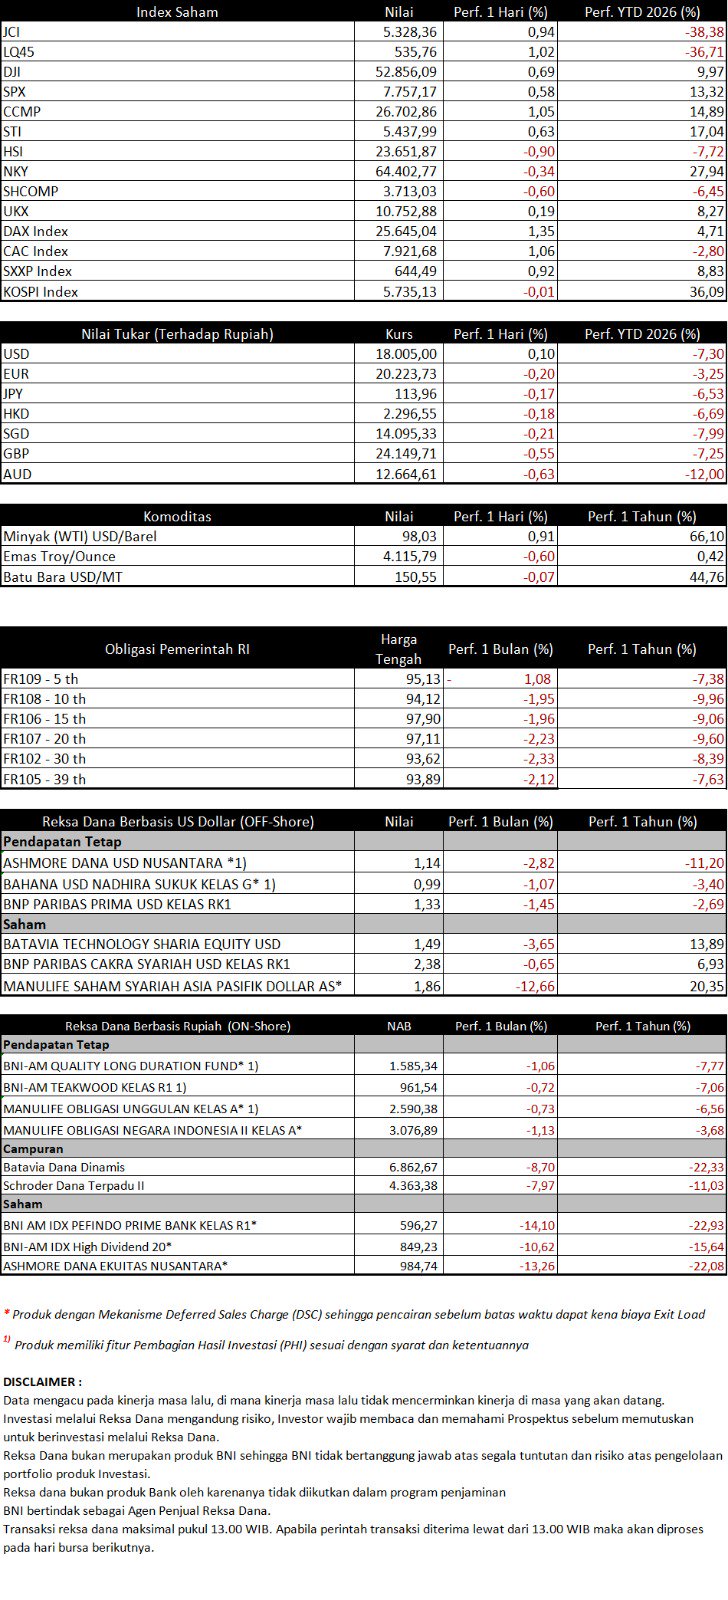
Begitu pula, empat sesi menguat belum cukup membuktikan bahwa investor global mengubah penilaian strukturalnya. Harga bisa pulih lebih cepat daripada reformasi, dan reformasi bisa mulai memperbaiki pasar sebelum tercermin penuh dalam harga. Kita harus mengamati keduanya dengan alat yang berbeda: data perdagangan untuk pergerakan pasar, bukti implementasi untuk kualitas tata kelola.
18. Risiko valuta: investor dolar membaca return yang berbeda
Investor internasional tidak hanya menghitung kenaikan saham dalam rupiah. Jika rupiah melemah terhadap dolar saat ia memegang saham, hasil dalam dolar dapat lebih rendah. Sebaliknya, penguatan rupiah bisa menambah return valuta asing. Hubungan ini berupa aritmetika konversi; tidak bergantung pada apakah ia menyukai atau menolak kebijakan pemerintah.

Sebagai ilustrasi terpisah dari data pasar aktual: saham naik 5%, sementara kurs berubah dari Rp18.000 menjadi Rp18.900 per dolar. Nilai dolar investasinya kira-kira tetap sebelum biaya, karena kenaikan harga rupiah diimbangi perubahan kurs. Ini bukan proyeksi kurs pekan depan. Contoh ini menjelaskan mengapa pengelola asing dapat tetap hati-hati ketika IHSG terlihat menguat.
Lindung nilai dapat mengubah hasil dan risikonya, tetapi mempunyai ketentuan dan biaya. Pengelola berbeda dapat menggunakan instrumen yang berbeda atau tidak melakukan lindung nilai sama sekali. Karena itu, tidak benar menyamakan hasil indeks rupiah dengan hasil semua dana asing, ataupun menyimpulkan penjualan asing hanya disebabkan satu variabel.
Keluhan aksesibilitas valuta dalam penilaian MSCI juga tidak identik dengan sekadar arah kurs melemah. Pertanyaannya mencakup kemudahan, efisiensi, dan hambatan operasional investor mengelola mata uang. [4] Rupiah yang stabil sehari tidak otomatis menyelesaikan semua persoalan akses, sebagaimana rupiah yang melemah tidak sendirian membuktikan pasar tidak dapat diakses.
19. Bank Indonesia menjaga lebih dari satu sisi keseimbangan
RDG 20–21 Oktober mempertahankan BI-Rate 5,75% dan Lending Facility 6,50%, serta menaikkan Deposit Facility menjadi 5,00%. BI juga mengumumkan penurunan GWM bank konvensional dari 9% menjadi 8% mulai 1 November dan 7% mulai 1 Desember. Arah kebijakannya menggabungkan stabilisasi dengan kecukupan likuiditas. [22]
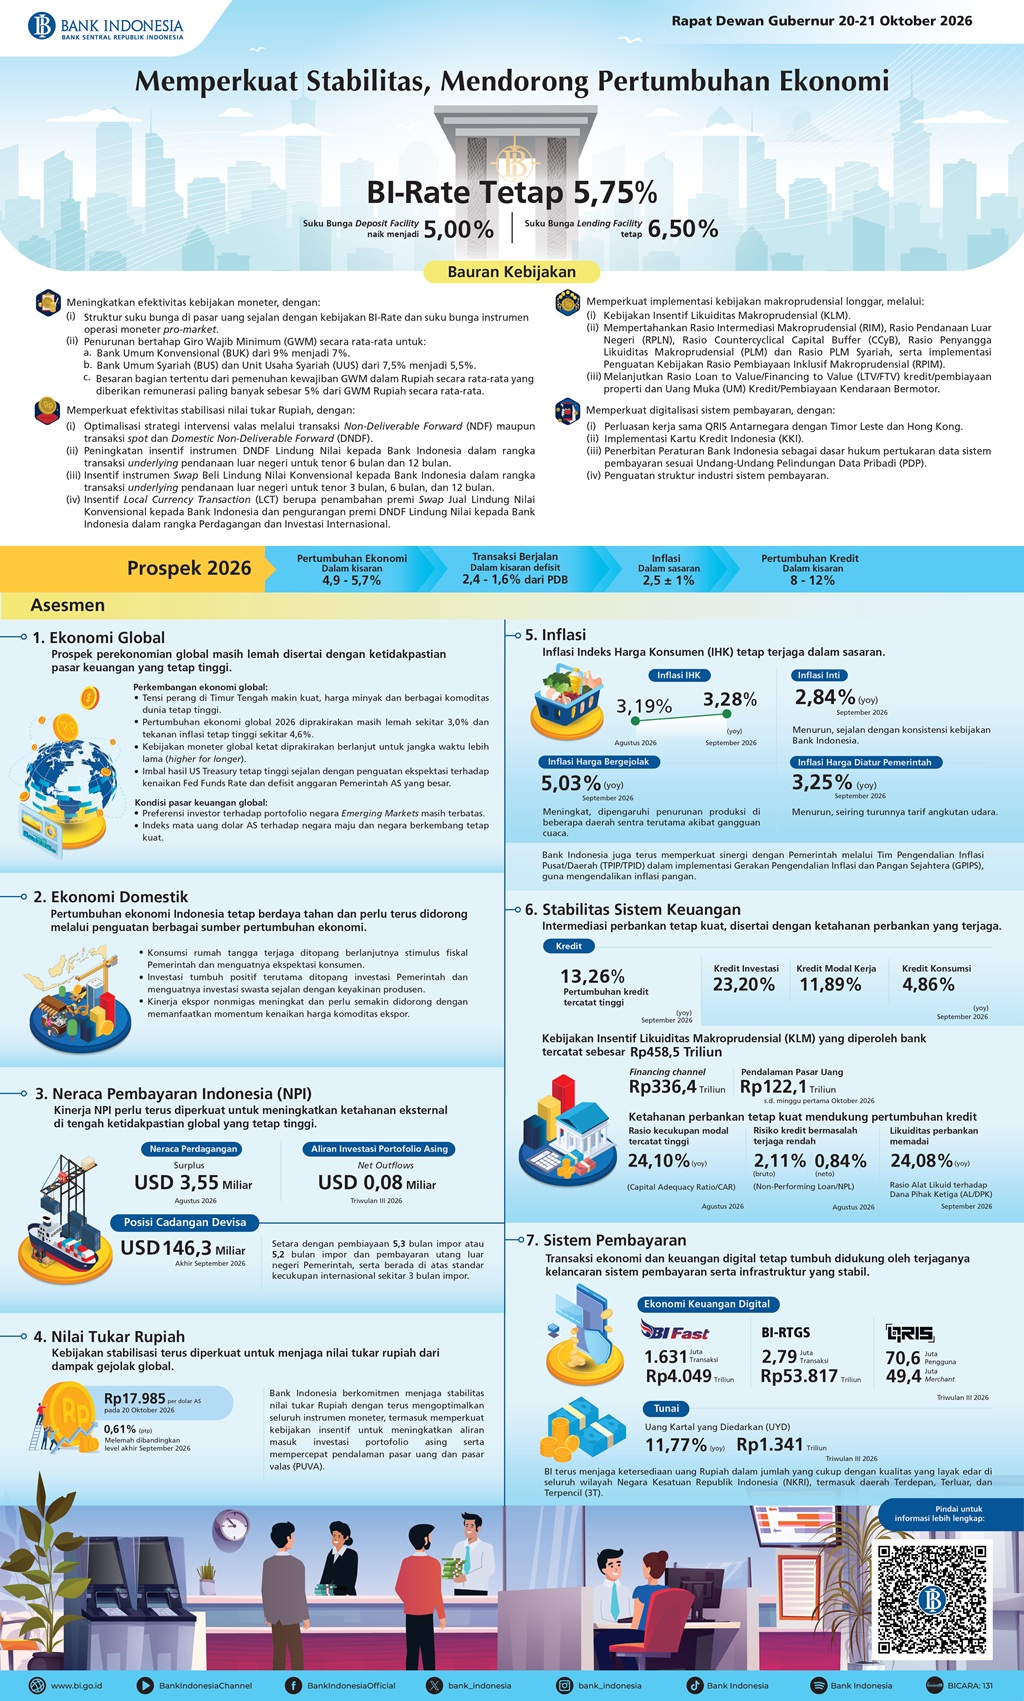
Jadwal tersebut perlu diperhatikan: kebijakan yang mulai berlaku November tidak boleh ditulis seolah seluruh likuiditas tambahannya sudah masuk pada 24 Oktober. Besaran bersih perbankan juga dipengaruhi kebijakan insentif dan kondisi masing-masing bank. Pelepasan likuiditas tidak otomatis menjadi pembelian saham atau kenaikan kredit dalam jumlah yang sama.
BI menyebut penguatan insentif DNDF untuk lindung nilai. [22] Istilah diskon pada instrumen ini bukan diskon harga dolar di money changer. Mencampurkannya dapat membuat kebijakan teknis terlihat jauh lebih sederhana daripada praktiknya. Yang perlu diperiksa adalah apakah biaya dan akses lindung nilai benar-benar membantu pelaku pasar mengelola risiko.
Dalam taklimat 23 Oktober yang diberitakan Bisnis pada 24 Oktober, pejabat BI Erwin Hutapea menyebut arus keluar juga terlihat di SBN dan SRBI. [30] Laporan ini memperluas pengawasan dari saham ke lintas aset. Tetapi artikel ini tidak menetapkan seluruh perubahan obligasi dan rupiah sebagai akibat tunggal MSCI. Faktor global, suku bunga, kebutuhan valuta, dan penilaian fiskal tetap dapat ikut bekerja.
Penurunan saham baru layak disebut meluas menjadi persoalan ekonomi yang lebih berat jika ada rangkaian bukti tambahan: tekanan pendanaan, gangguan likuiditas, kredit, aktivitas usaha, dan kemampuan membayar kewajiban. Agus Sartono dari UGM menjelaskan potensi kenaikan premi risiko dan biaya pendanaan sebagai jalur penularan. Potensi itu perlu dipantau, bukan ditulis sebagai seluruh dampak yang sudah terjadi. [17]
| Narasumber akademis | Pokok penjelasan | Yang masih perlu diuji |
|---|---|---|
 |
Rijadh Djatu Winardi menekankan perbedaan nilai transaksi, jual bersih, serta batas menyebut gejolak saham sebagai krisis ekonomi. [16] | Pendanaan, perbankan, kredit, dan kegiatan usaha perlu diperiksa sebelum menyimpulkan penularan ke ekonomi luas. |
20. Prediksi 26–30 Oktober: pemulihan masih rapuh, konsolidasi lebih masuk akal untuk dijadikan skenario kerja
Penilaian redaksi: setelah empat sesi pulih dan menjelang keputusan The Fed, skenario kerja kami adalah perdagangan yang mudah berbalik dengan upaya mempertahankan area pemulihan. Kami memakai zona sekitar 5.300–5.500 untuk memantau konsolidasi, bukan sebagai interval statistik atau jaminan batas pergerakan. Pasar dapat keluar jauh dari zona itu jika muncul kejutan.
Jika prediksi meleset, artikel tetap tayang. Yang perlu dievaluasi adalah skenario pasar beserta asumsi awalnya. Koreksi atau pembaruan seharusnya disertai tanggal dan mempertahankan perkiraan awal, sehingga pembaca bisa membandingkannya dengan realisasi. Istilah perubahan skenario tidak berarti halaman diturunkan.
Dasarnya terbatas tetapi jelas: penutupan terakhir 5.439,26, beberapa penutupan pemulihan di sekitar 5.328–5.388, serta puncak intraday Jumat sekitar 5.455 menurut laporan YB. [25][26][13] Angka 5.500 merupakan referensi psikologis bulat. Kami tidak mengklaim mempunyai data order book untuk menetapkannya sebagai tembok jual, atau model backtest yang menghasilkan probabilitas kemenangan.

| Skenario pekan depan | Pemicu yang perlu terlihat | Area pemantauan, bukan target pasti | Kondisi yang melemahkan skenario |
|---|---|---|---|
| Konsolidasi pemulihan | Harga bertahan di sekitar penutupan terbaru; tidak ada kejutan besar | Sekitar 5.300–5.500 | Keluar dari zona dengan tekanan atau dorongan yang bertahan |
| Pemulihan berlanjut | Melewati sekitar 5.455 lalu 5.500, ditopang kenaikan yang lebih luas dan kondisi valuta lebih tenang | Uji ketahanan di atas 5.500 | Penguatan cepat ditolak kembali; saham utama kehilangan dukungan |
| Tekanan jual kembali | Area sekitar 5.328 gagal bertahan bersama pemburukan arus atau berita | 5.185 dan sekitar 5.000 sebagai referensi historis | Pemulihan kembali menguasai area yang ditembus |
Level 5.185 merujuk penutupan 16 Oktober; sekitar 5.000 merujuk penutupan 19 Oktober dan angka psikologis terdekat. [24][28] Menyebut level lama membantu pembaca mengetahui sumber angkanya. Itu tidak membuktikan akan ada pembeli di sana pada masa depan. Jika pasar bergerak cepat, level historis bisa dilewati tanpa memberi kesempatan reaksi yang nyaman.
Mengapa tidak memasang peluang 60%, 30%, dan 10%? Karena artikel ini tidak membangun model probabilitas yang terkalibrasi dengan kumpulan data memadai. Memberi angka peluang hanya agar ramalan terlihat ilmiah akan bertentangan dengan standar pembuktian yang kita tuntut kepada pihak lain. Kelebihan skenario terletak pada pemicunya dapat diperiksa, termasuk ketika penilaian awal terbukti salah.
Kami juga tidak meramalkan penutupan Senin sampai Jumat dengan angka satuan yang dibuat-buat. Kejutan berita, perubahan suku bunga global, dan keputusan transaksi besar belum diketahui saat artikel disusun. Proyeksi ini adalah kerangka membaca risiko indeks, bukan instruksi seragam membeli atau menjual saham pembaca.
21. Kalender harian: Kamis menjadi titik penting untuk reaksi The Fed
Kalender resmi The Fed menjadwalkan FOMC 27–28 Oktober. Keputusan pukul 14.00 Eastern pada Rabu 28 Oktober setara dengan Kamis 29 Oktober pukul 01.00 WIB, atau 02.00 WITA. Konferensi pers dijadwalkan setengah jam setelahnya. Dengan demikian, sesi reguler Jakarta hari Kamis menjadi sesi pertama setelah pengumuman tersebut. [23]
| Hari bursa | Fokus pengamatan | Yang dapat mengubah arah |
|---|---|---|
| Senin, 26 Oktober | Respons berita akhir pekan dan kemampuan menjaga pemulihan | Pengumuman baru otoritas, perubahan rupiah, transaksi saham utama |
| Selasa, 27 Oktober | Penempatan posisi menjelang FOMC | Investor mengurangi atau menambah risiko sebelum hasil rapat |
| Rabu, 28 Oktober | Pasar Jakarta masih menunggu keputusan malam AS | Harapan pasar dapat bergerak; hasil FOMC belum diketahui selama sesi reguler Jakarta |
| Kamis, 29 Oktober | Reaksi pertama setelah keputusan dan konferensi pers The Fed | Arah dolar, imbal hasil global, dan penilaian risiko kawasan |
| Jumat, 30 Oktober | Akhir bulan dan persiapan menjelang aturan IHSG 2 November | Penyesuaian portofolio mungkin terjadi; arah serta besarnya belum dapat dipastikan |
Kalender BEI 2026 menjadwalkan Oktober tanpa libur tambahan di luar akhir pekan. [38] Lima hari di atas karenanya dipakai sebagai jadwal kerja, dengan catatan bursa dapat mengubah operasional melalui pengumuman resmi. Skenario harian tetap harus diperbarui bila ada perubahan jadwal atau kejadian luar biasa.
Agenda global tidak membuat faktor domestik hilang. Keputusan The Fed yang dianggap bersahabat pun belum tentu menutupi berita penegakan hukum atau kepemilikan yang buruk. Sebaliknya, kemajuan reformasi domestik bisa berhadapan dengan tekanan dolar yang lebih luas. Pembaca perlu membandingkan arah pasar Indonesia dengan kawasan sebelum menyatakan setiap gerak hariannya pasti disebabkan MSCI.
22. Ukuran kemajuan yang lebih berguna daripada perang pernyataan
Wawancara Nafan Aji Gusta di Jakarta Globe menekankan kebutuhan bukti reformasi yang konkret dan dapat diperiksa investor. [36] Arah tuntutan itu masuk akal. Tetapi untuk mencegahnya berhenti sebagai slogan baru, pertanyaan besarnya perlu diturunkan menjadi daftar yang bisa diperiksa berkala.
| Bidang | Bukti kemajuan yang perlu dicari | Klaim yang belum cukup |
|---|---|---|
| Pemilik manfaat | Hubungan kendali dapat ditelusuri lintas entitas dengan data yang tepat waktu | Jumlah laporan meningkat |
| Free float | Porsi yang dihitung sesuai ketersediaan riil dan perlakuan afiliasi | Rasio formal naik tanpa pemeriksaan struktur |
| HSC | Daftar, perubahan status, dan dasar perlakuan dijelaskan konsisten | Saham dikeluarkan dari alat ukur saja |
| Penegakan | Sanksi dilaksanakan dan perkembangan kasus tersedia | Denda besar diumumkan sekali |
| Perdagangan | Kewajaran dan kedalaman pasar dapat diuji secara berulang | Volume ramai satu hari |
| Akses valuta | Pengelola dapat menjalankan transaksi dan lindung nilai secara efisien | Kurs tenang sesaat |
| Klasifikasi MSCI | Respons tertulis terhadap bukti perbaikan dan tahapan keputusan jelas | Pernyataan optimistis tanpa dokumen |
Daftar ini merupakan kerangka evaluasi redaksi, bukan daftar syarat tambahan resmi MSCI. Fungsinya membantu pembaca menanyakan bukti yang sama secara konsisten. Pemerintah dapat dinilai dari pelaksanaan perbaikan; MSCI dapat dinilai dari seberapa masuk akal dan konsisten ia merespons perbaikan yang dapat dibuktikan.
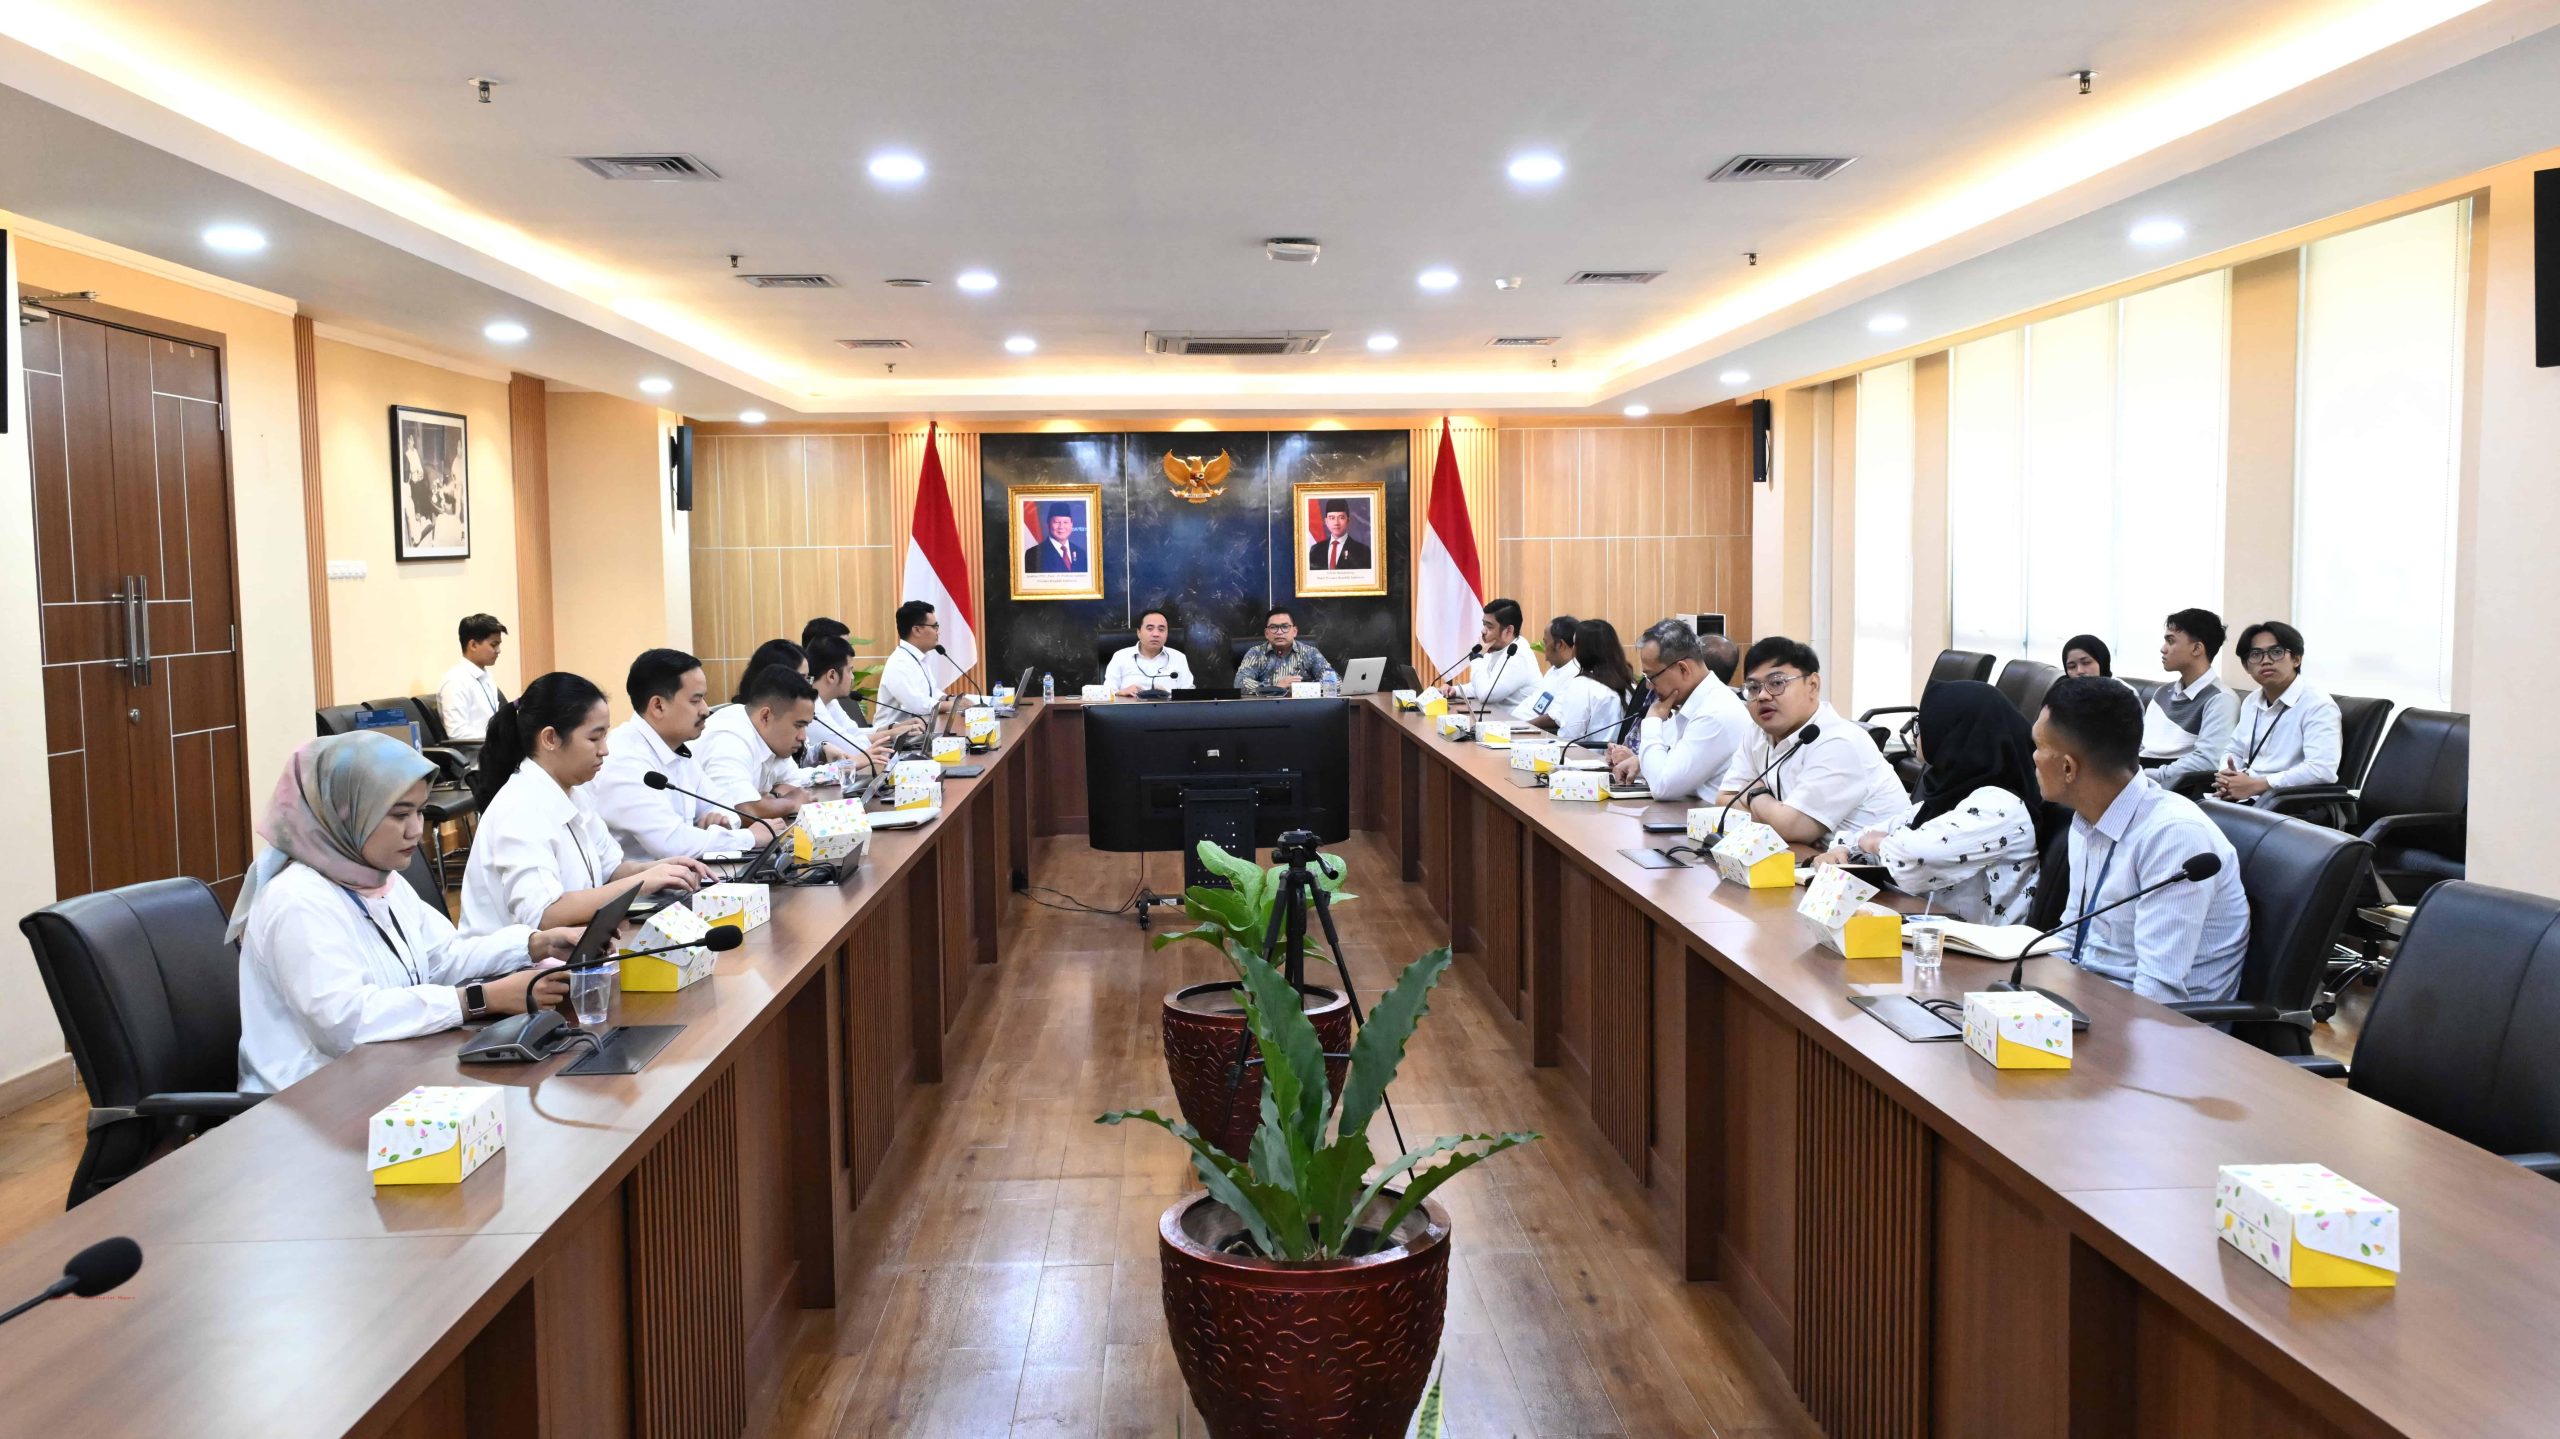
Kemensetneg juga mengadakan pembahasan mengenai respons kebijakan dan komunikasi publik pada 22 Oktober. [33] Komunikasi dibutuhkan, tetapi kualitasnya akan diuji oleh kesesuaiannya dengan hasil. Bagi investor yang menanggung rugi, penjelasan mengenai apa yang berubah dan kapan dapat diperiksa biasanya lebih berguna daripada meminta kepercayaan tanpa memberi alat verifikasi.
Menjelang 30 April 2027, pertanyaan yang layak terus diulang bukan semata “apakah pejabat sudah bertemu MSCI?”, melainkan “bukti apa yang diajukan, hambatan apa yang berkurang, dan bagaimana perubahan itu diuji?” Pertemuan merupakan proses. Data yang lebih baik dan perdagangan yang lebih dapat dipercaya merupakan hasil yang ingin dicapai.
23. Yang sudah diketahui, yang belum, dan cara artikel ini diperiksa
Yang dapat dipastikan dari dokumen yang diakses: konsultasi Standalone sudah dibuka, belum ada keputusan final reklasifikasi, pembatasan indeks tertentu berjalan, penegakan administratif telah diumumkan, dan IHSG mengalami kejatuhan serta pemulihan yang dapat dihitung. Yang belum dapat dipastikan mencakup keputusan akhir MSCI, jadwal implementasinya, jumlah arus paksa masa depan, serta arah penutupan setiap hari pekan depan.
Riset ini memakai dokumen terbuka dan laporan publik. Redaksi tidak mengklaim melakukan wawancara lapangan, memperoleh data rekening privat, atau mengetahui posisi transaksi orang yang komentarnya dikutip. Wawancara media lain diberi atribusi. Esai ritel diberi label opini UGC. Pandangan broker dan penyedia jasa trading dibaca bersama waktu publikasi serta kepentingan komersialnya.
Data harga dikunci pada penutupan 23 Oktober untuk proyeksi 26–30 Oktober. Berita bertanggal 24 Oktober dipakai sebagai perkembangan yang tersedia saat penelusuran. Tautan yang muncul menuju materi 26 Oktober tidak digunakan sebagai informasi yang sudah diketahui pada tanggal penyusunan. Pembaruan setelah batas waktu ini harus ditambahkan dengan tanggal baru, bukan disisipkan seolah diketahui sejak awal.
Untuk halaman BEI yang akses penuhnya terkena 403, artikel membatasi penggunaan pada informasi yang terbaca dalam indeks pencarian dan menyilangkannya dengan laporan independen. Keterbatasan ini ditulis dalam daftar sumber. Jumlah saham HSC tidak diaudit ulang satu per satu. Perbedaan data breadth tidak disembunyikan. Tidak ada angka survei sentimen atau probabilitas pasar yang diciptakan untuk mengisi kekosongan.
Foto diberi kredit, tautan penerbit, dan konteks waktu. Foto kantor MSCI merupakan arsip Toronto; foto perdagangan Maret tidak disebut sebagai dokumentasi Oktober. Visual hitungan redaksi ditandai sebagai olahan atau ilustrasi, sehingga tidak menyamar sebagai dokumen lembaga. Beberapa gambar tabel BNI memuat data hari sebelum tanggal publikasi, dan pembaca diingatkan tentang perbedaan tersebut.
Ruang untuk mengubah penilaian tetap terbuka. Jika data pemilik manfaat membaik dan pelaksanaannya konsisten, penilaian risiko seharusnya ikut diperbarui. Jika denda tidak terlaksana atau persoalan serupa terus muncul, optimisme juga perlu dikurangi. Kejujuran riset diukur dari kesediaan mengikuti bukti, termasuk ketika bukti itu tidak cocok dengan suasana politik atau posisi investasi yang sudah diambil.
Sumber dan dokumen pemeriksaan
- MSCI — Usulan reklasifikasi Indonesia, 15 Oktober 2026
Sumber primer status konsultasi, persyaratan perbaikan, dan tenggat.
- MSCI — Hasil konsultasi free float, 27 Januari 2026
Sumber primer awal freeze dan kemungkinan Frontier Market.
- MSCI — Pembaruan free float, 20 April 2026
Sumber primer perlakuan HSC dan data kepemilikan 1%.
- MSCI — Global Market Accessibility Review, Juni 2026
Terutama hlm. 3, 16–17, 40–41, dan 71. Kondisi data per 31 Mei 2026.
- MSCI — Global Investable Market Indexes Methodology, Oktober 2025
Rujukan konsep konstruksi indeks dan reklasifikasi; ketentuan khusus 2026 dibaca melalui pengumuman terbaru.
- MSCI — MSCI Indonesia Index: data 30 September 2026
Snapshot sembilan konstituen dan bobot; bukan portofolio aktual seluruh investor asing.
- OJK — Komitmen melanjutkan reformasi pasar modal, 16 Oktober 2026
Sumber primer respons otoritas; klaim fundamental diatribusikan kepada OJK.
- Kemensetneg / BPMI Setpres — Laporan Ketua OJK mengenai reformasi dan MSCI, 23 Oktober 2026
Laporan kegiatan sidang kabinet 21 Oktober, diterbitkan 23 Oktober.
- Kemensetneg — Transkrip pengantar Presiden pada sidang kabinet, 21 Oktober 2026
Sumber primer kata-kata Presiden; kutipan pendek diambil dengan konteks.
- MSCI — Freeze indeks Turki, 15 Oktober 2026
Pembanding primer; bukan bukti otomatis adanya diskriminasi.
- BEI — Penyesuaian kriteria evaluasi IHSG, 22 Oktober 2026
Halaman resmi terindeks; akses penuh saat audit terkena 403. Isi teknis disilang dengan laporan detikFinance.
- detikFinance — Perubahan kriteria IHSG efektif 2 November, 22 Oktober 2026
Laporan pengumuman Peng-00201/BEI.POP/10-2026; metode cap 9% dan jadwal evaluasi.
- BNI Wealth Management — Emerald Daily Update, 23 Oktober 2026
Catatan institusi dengan sumber data Bloomberg. Periode angka pasar umumnya 22 Oktober; perhatikan tanggal tabel.
- OJK — Penyerahan surat sanksi terkait DSSA, BREN, dan CUAN, 21 Oktober 2026
Sanksi administratif dijelaskan menurut pihak dan perkara; tidak disamakan dengan putusan pidana.
- OJK — Rekap denda Rp2,52 triliun, diterbitkan 23 Oktober 2026
Isi siaran bertanggal 22 Oktober; rekap sampai 16 Oktober, pipeline sampai 1 Oktober.
- Universitas Gadjah Mada — Penjelasan Rijadh Djatu Winardi, 21 Oktober 2026
Sumber primer pendapat ekonom, arus dana 16 Oktober, dan batas kesimpulan krisis.
- Universitas Gadjah Mada — Penjelasan Agus Sartono, 22 Oktober 2026
Sumber primer pendapat akademisi mengenai keterbukaan, premi risiko, dan transmisi ekonomi.
- Jakarta Globe — Wawancara Toby Limanto tentang investor ritel, 21 Oktober 2026
Wawancara media dengan pendiri bersama Recompound; bukan wawancara langsung redaksi cobaindeh.com.
- Terminal Mojok — Esai Muhamad Iqbal Haqiqi, 17 Oktober 2026
Kesaksian dan opini UGC seorang penulis yang mengidentifikasi diri sebagai investor ritel; bukan survei.
- YEF Advisor — Daily Market Update untuk 19 Oktober 2026
Ditulis 18 Oktober untuk sesi 19 Oktober. Pandangan penyedia jasa trading berbayar, bukan data posisi aktual klien.
- BRI Danareksa Sekuritas / BRIGHTS — Pandangan pekan 19–23 Oktober 2026
Pandangan sebelum rebound pekan tersebut. Angka win rate pemasaran tidak dipakai sebagai bukti akurasi ramalan.
- Bank Indonesia — Keputusan RDG 20–21 Oktober 2026
Sumber primer suku bunga, jadwal penurunan GWM, dan kebijakan DNDF. Infografik resmi dilampirkan.
- Federal Reserve — Kalender Oktober 2026
FOMC 27–28 Oktober; keputusan pukul 14.00 Eastern pada 28 Oktober.
- BEI — Rangkuman pekan berakhir 23 Oktober 2026
Angka penutupan 5.439,258, kenaikan 4,90%, jual bersih asing Rp1,28 triliun dan YTD Rp94,87 triliun terverifikasi lewat indeks pencarian; akses penuh 403.
- YB Sekuritas — Penutupan IHSG 23 Oktober 2026
Pembanding data perdagangan harian, termasuk level intraday.
- YB Sekuritas — Analisis pasar 22 Oktober 2026
Memuat penutupan 21 Oktober sebesar 5.328,36.
- Katadata Databoks — Penutupan IHSG 20 Oktober 2026
Memverifikasi 5.278,89 dan kenaikan 5,65%.
- SINDOnews — Penutupan IHSG 19 Oktober 2026
Memverifikasi 4.996,61; dibedakan dari level sesi pertama.
- Investing.com Indonesia — Pergerakan IHSG 16 Oktober 2026
Pembanding penutupan 15 Oktober dan pembukaan sesi 16 Oktober.
- Bisnis Indonesia — Penjelasan BI tentang saham, SBN, dan SRBI, 24 Oktober 2026
Wawancara taklimat BI 23 Oktober. Artikel memuat salah pasangan hari/tanggal untuk satu angka yield; angka itu tidak dipakai.
- Jakarta Globe — Penguatan bursa dan ekspektasi Danantara, 23 Oktober 2026
Pandangan Pilarmas mengenai penopang sentimen; ekspektasi pembelian dibedakan dari transaksi yang terbukti.
- Jakarta Globe — Rangkuman bursa pekanan, 24 Oktober 2026
Pembanding rekap BEI: kapitalisasi dan rata-rata transaksi harian.
- Kemensetneg — FGD respons kebijakan dan komunikasi publik, 23 Oktober 2026
Kegiatan berlangsung 22 Oktober. Foto dan konteks komunikasi kebijakan.
- MSCI Careers — Dokumentasi kantor Toronto, 5 Mei 2026
Sumber asli foto kantor MSCI; bukan foto rapat konsultasi Indonesia.
- Kemensetneg / BPMI Setpres — Dokumentasi sidang kabinet 21 Oktober 2026
Sumber asli foto Presiden, digunakan dengan keterangan kegiatan yang tepat.
- Jakarta Globe — Wawancara Nafan Aji Gusta mengenai reformasi, 16 Oktober 2026
Pendapat analis Mirae Asset; sumber foto arsip perdagangan Maret 2026.
- Reuters — Respons Prabowo dan MSCI, 21 Oktober 2026
Laporan respons MSCI melalui surel. Tuduhan tekanan Singapura dan bantahannya tidak diperlakukan sebagai temuan terbukti.
- BEI — Kalender libur bursa 2026
Oktober dijadwalkan tanpa libur di luar Sabtu–Minggu; jadwal tetap dapat berubah lewat pengumuman bursa.
- Warta Ekonomi — Rencana pengeluaran 80 saham HSC dari IHSG, 22 Oktober 2026
Jumlah 80 dicatat sebagai jumlah yang dilaporkan, bukan hasil audit ulang daftar emiten oleh redaksi.